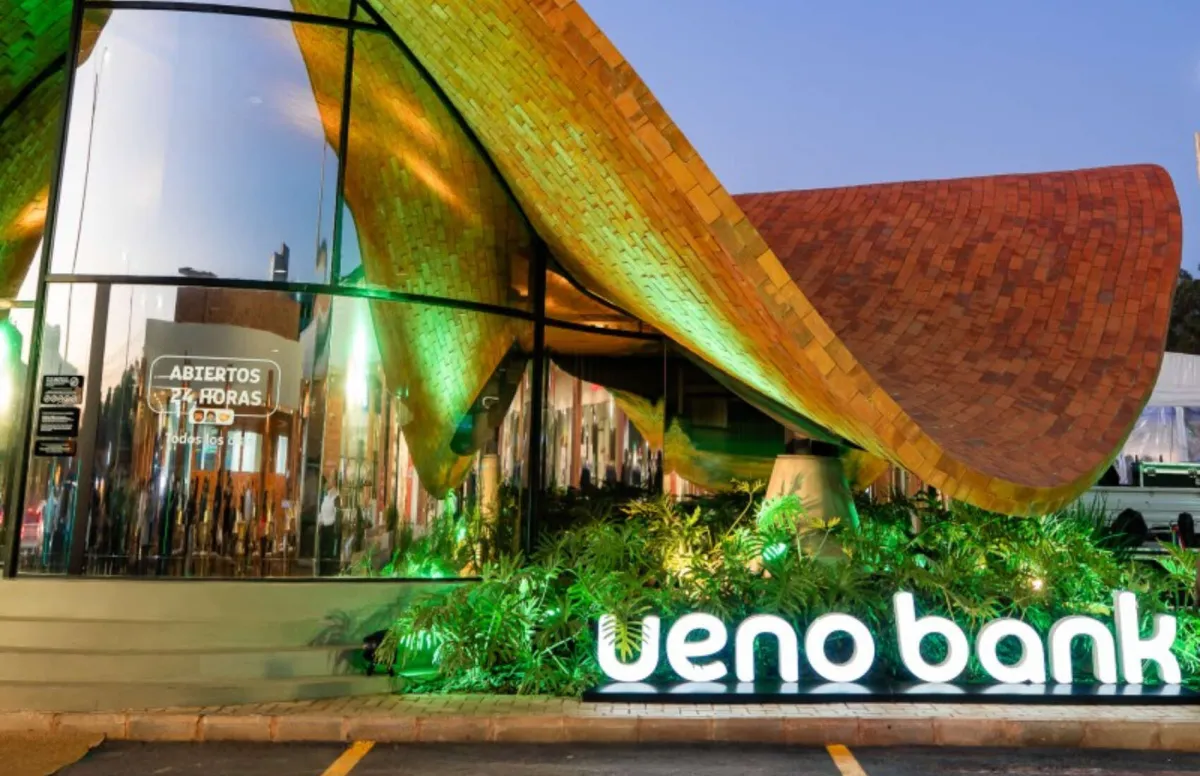
La estabilidad de un país no depende únicamente de sus indicadores económicos, sino también de la confianza que sus ciudadanos depositan en las instituciones. Y precisamente esa confianza es la que se ha visto comprometida en Paraguay tras la intervención y el cierre de Ueno Bank, una entidad que mantenía vínculos financieros con millones de personas y numerosas organizaciones públicas y privadas.
La decisión del Banco Central de Paraguay (BCP) ha dejado a cerca de tres millones de clientes sin acceso a sus cuentas, tarjetas y servicios bancarios. El alcance del problema resulta especialmente preocupante si se tiene en cuenta que representa aproximadamente el 60% de la población adulta del país.
Pero el verdadero impacto de esta crisis no se limita a los ahorradores. Sus consecuencias alcanzan a organismos estatales, trabajadores, jubilados, empresas y deportistas, mientras el Gobierno de Santiago Peña debe afrontar una situación que también ha terminado provocando cambios en la cúpula monetaria.
Un problema bancario que amenaza con convertirse en una crisis de confianza
La intervención de Ueno Bank responde a deficiencias financieras detectadas durante las inspecciones de las autoridades. El Banco Central identificó niveles de solvencia inferiores a los exigidos por la normativa, además de irregularidades en los procedimientos de concesión de créditos y en la evaluación de los riesgos.
Uno de los aspectos más delicados de la investigación tiene que ver con las importantes financiaciones concedidas a empresas vinculadas al grupo controlador. Estas operaciones han despertado dudas sobre los controles internos y los criterios utilizados para valorar la capacidad de devolución de los préstamos.


La investigación judicial también ha adquirido una dimensión considerable, con directivos detenidos y decenas de personas imputadas. Ahora bien, más allá de las posibles responsabilidades individuales, el episodio plantea una cuestión fundamental: cómo pudo una entidad con semejante presencia en el mercado llegar a una situación que obligase a paralizar completamente su actividad.
La preocupación aumenta porque una crisis de estas características puede provocar un efecto dominó. Cuando los ciudadanos dejan de confiar en una entidad, también pueden empezar a cuestionar los mecanismos de supervisión y protección del conjunto del sistema bancario.
El impacto alcanza al Estado, los jubilados y cientos de trabajadores
La exposición de instituciones públicas añade otra dimensión al problema. El Instituto de Previsión Social (IPS), que gestiona recursos vinculados a la protección de los trabajadores y las pensiones, figura entre los organismos con importantes inversiones en la entidad intervenida.
También aparecen empresas públicas como la Administración Nacional de Electricidad (ANDE) y la represa binacional de Itaipú. Esta conexión demuestra que las dificultades de Ueno Bank no afectan exclusivamente a quienes tenían una cuenta corriente, sino que pueden repercutir en operaciones y recursos de interés público.
En el ámbito de las pensiones, alrededor de 32.000 jubilados cobraban sus prestaciones mediante el banco. El IPS ha asegurado que los pagos continuarán, aunque se canalizarán a través de otra entidad financiera.
El sector de la comunicación tampoco ha quedado al margen. Al menos cuatro medios vinculados al Grupo Vásquez han suspendido sus actividades, una decisión que afecta a unos 300 trabajadores y evidencia cómo los problemas de un conglomerado empresarial pueden trasladarse rápidamente al empleo.
Incluso futbolistas de la selección paraguaya han expresado su preocupación. Varios jugadores mantenían ahorros en la entidad y han reclamado que se esclarezcan los hechos y se depuren las responsabilidades correspondientes.
Santiago Peña afronta el coste político y los clientes esperan recuperar su dinero
La crisis también ha tenido consecuencias institucionales. Carlos Carvallo presentó su dimisión como presidente del Banco Central, después de que Santiago Peña solicitase su salida. Su anterior vinculación profesional con Ueno Bank antes de incorporarse al organismo supervisor ha añadido interrogantes al debate público sobre la gestión y los mecanismos de control.
El relevo recaerá en Raúl Vera Bogado, antiguo responsable de la autoridad monetaria. Sin embargo, el cambio de dirección no resolverá por sí mismo el problema principal: determinar cuánto dinero puede recuperarse, cuándo estará disponible y quién asumirá las pérdidas que eventualmente puedan producirse.
El Fondo de Garantía de Depósitos contempla una cobertura de hasta 75 salarios mínimos, equivalente a unos 33.050 euros por titular. Las autoridades también han anunciado un primer desembolso de hasta 10 millones de guaraníes para facilitar el acceso inicial a los fondos.
Según las estimaciones difundidas por el Banco Central, aproximadamente el 98% de los clientes podría recuperar sus ahorros durante las próximas semanas. Para quienes superen los límites garantizados, el proceso dependerá del balance de activos y pasivos y de los mecanismos de resolución que establezcan las autoridades.
El desafío de Paraguay, por tanto, no consiste únicamente en liquidar una entidad financiera. También debe demostrar que existen controles suficientes para proteger los depósitos, evitar concentraciones de riesgo y garantizar que los organismos públicos administren sus recursos con las debidas garantías.
Si la respuesta institucional no consigue despejar las dudas, las consecuencias podrían prolongarse mucho después de que los clientes recuperen su dinero. Porque el daño más difícil de reparar en una crisis bancaria no siempre aparece en los balances: es la confianza perdida de quienes creían que sus ahorros estaban seguros. @mundiario