• La morosidad en Quintana Roo alcanza el 5.45%, superando la media nacional (3.20%).
• Colocación de créditos bancarios cae un 7% entre enero y agosto de 2026.
• Tulum ajusta crédito por sobreoferta de vivienda tras años de expansión.
Cancún, QRoo.- El mercado hipotecario bancario de Quintana Roo atraviesa un ajuste más severo que el promedio nacional. La cartera vencida se ubicó en 5.45%, esto es 70% por arriba de la tasa de 3.20% a nivel país, según datos presentados por Enrique Margain Pittman, director ejecutivo de Crédito Hipotecario y Crédito Puente de Banca Mifel y copresidente de la Comisión de Crédito de la Asociación de Bancos de México.
Al mismo tiempo, la colocación se contrajo en todo el estado, pues entre enero y agosto de 2026 el estado registró apenas 2 mil 671 créditos bancarios por 6 mil 593 millones de pesos, un 7 por ciento menos en monto que en el mismo periodo del año anterior.
A nivel nacional se colocaron 72,479 créditos por 185,000 millones de pesos, un 4% más en términos nominales, aunque con menos operaciones, pero montos más altos. La expectativa de cierre de año para la banca es de alrededor de 115,000 créditos por 296,000 millones de pesos, frente a los 279,000 millones de 2025.
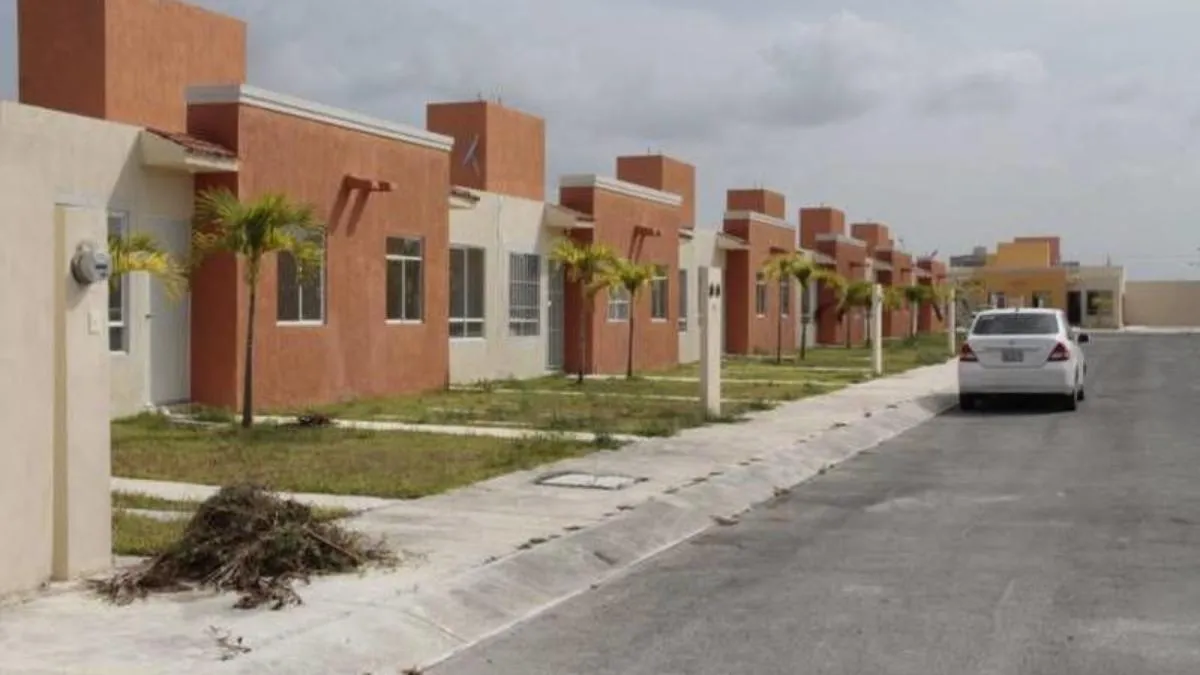
Parte del retroceso local se explica por casos como los de Tulum, donde después de varios años de fuerte expansión en vivienda media-residencial, la sobreoferta obligó a recortar tanto el crédito a la construcción como el hipotecario individual.
Eso redujo la actividad constructiva y frenó la absorción de inventario. La banca, por su parte, ha mantenido criterios prudenciales para evitar sobreendeudar a los acreditados y que el crédito siga funcionando como formación de patrimonio, explicó Margain Pittman.
En Quintana Roo, sin embargo, esa cautela se enfrenta a una morosidad ya más alta y con un mercado que todavía no termina por vender la sobreoferta originada hace apenas tres o cinco años.
En contraste, el Infonavit avanza en sentido contrario, pues según datos del copresidente de la Asociación de Bancos, en el mismo periodo colocó 12,269 créditos por 9 mil 176 millones de pesos, un crecimiento de 26.9 por ciento.
Es decir, la demanda se movió hacia la vivienda de interés social, dejando al crédito bancario en un segmento más estrecho y de menor riesgo relativo.
El patrón que se observa, dijo, es el de una corrección del mercado en una economía local muy dependiente de la construcción y de la inversión inmobiliaria ligada al turismo, con un estado de mayor morosidad, menor colocación bancaria y un desplazamiento hacia el financiamiento público.
Donald Trump culpó a los demócratas por el fuerte retroceso de Wall Street tras las elecciones intermedias. Los mercados cayeron impulsados por la caída de acciones tecnológicas, con el Nasdaq registrando su peor jornada en casi dos años y afectando planes ...
El sorpresivo recorte de Banxico a su tasa de interés presiona el costo financiero de la deuda pública al depreciar el peso. César Cuervo (Sura) señala que esto reduce los incentivos del carry trade y debilita técnicamente la moneda, aunque mantiene la cali...
Estudio del CIMAD revela que el 36.5% de madres mexicanas consigue trabajo en menos de 15 días, frente al 30% sin hijos; no obstante, aceptan salarios menores y roles por debajo de su capacidad.
Las bolsas asiáticas desplomankei -5.1% y KOSPI -8.5%. El Nasdaq (-5.5%) presiona a semiconductores como Samsung y SK Hynix por temor a que las elecciones EE.UU. frenen inversiones en IA.