Cada 31 de octubre se celebra el Día Mundial del Ahorro, una efeméride que nació en 1924 y que cumple 102 años. Más de un siglo después, ahorrar sigue siendo una prioridad para las familias, aunque el desafío ha cambiado: ya no se trata únicamente de reservar una parte de los ingresos, sino de conseguir que ese dinero conserve su valor y permita afrontar el futuro con mayor seguridad.
La principal motivación para ahorrar continúa siendo la construcción de un colchón financiero. Solo después aparecen objetivos a largo plazo, como la jubilación o ayudar económicamente a los hijos. Una fotografía que revela hasta qué punto la incertidumbre condiciona las decisiones financieras de los hogares.
Sin embargo, hay un dato que introduce un matiz interesante en el European Savings Barometer: España muestra una mayor predisposición hacia la tecnología aplicada al ahorro. El 33% de los ahorradores confía plenamente tanto en las plataformas digitales como en la IA, frente al 30% de media en los otros mercados. Además, el 38% permitiría a la IA aplicar reglas predefinidas para gestionar parte de sus ahorros.
Esta apertura no significa que el ahorrador quiera renunciar a la seguridad. De hecho, la solvencia de la plataforma (34%), la transparencia de las comisiones (32%) y la información clara sobre los productos (26%) son sus principales exigencias. La tecnología interesa, pero la confianza sigue siendo imprescindible.
Aprender a gestionar antes que lanzarse a invertir
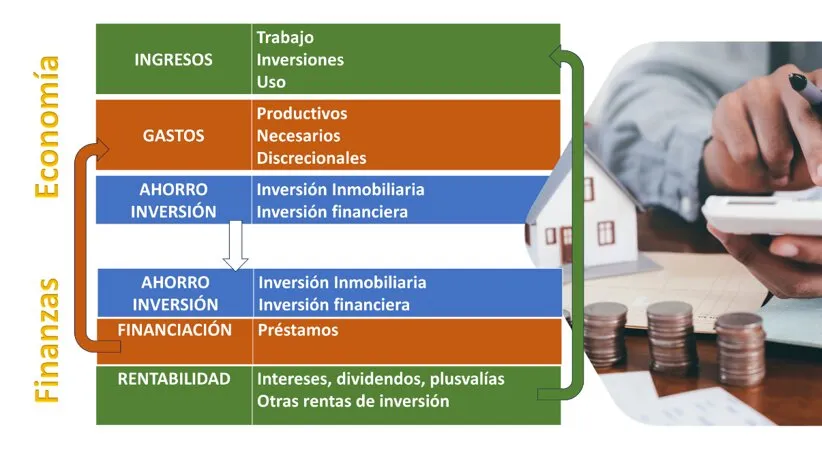
La necesidad de conocimiento resulta especialmente relevante entre los jóvenes. Felipe Herranz Martín, director del Máster en Riesgos Financieros y Auditoría Internacional del IEB, advierte de una paradoja: las nuevas generaciones pueden conocer numerosos instrumentos financieros sin dominar necesariamente los fundamentos de la economía personal.
“Vivimos un mundo acelerado donde, a veces, tratamos de aprender a correr antes de saber andar”, señala. En su opinión, muchos jóvenes adquieren conocimientos sobre acciones, fondos, criptomonedas u oro y comienzan a invertir sin comprender suficientemente conceptos básicos como ingresos, gastos, activos, pasivos o patrimonio neto.
Herranz considera que “las finanzas deben estar al servicio de la economía y no al revés” y ofrece un ejemplo revelador: los jóvenes que invierten mientras sus padres siguen sufragando sus gastos. “Mientras no se haga cargo de todos sus gastos, no está invirtiendo su dinero, sino el de sus padres”.
Su planteamiento es que la prioridad debe ser construir una fuente de ingresos recurrentes, fundamentalmente a través del trabajo y la formación, antes de asumir riesgos financieros que quizá no se comprenden del todo. La inversión puede llegar después, cuando exista una base económica más sólida.
El reto de movilizar el ahorro: productos comprensibles y menos barreras
La dificultad para dar el salto desde el ahorro conservador hacia la inversión también tiene que ver con los productos disponibles y con la confianza que generan.
Gabriela Orille, CEO de myETF y cofundadora de la plataforma Flinket, resume el problema con una afirmación contundente: “El español no es un mal ahorrador. Es un mal inversor. Ahorra en ladrillo y depósito porque entiende lo que tiene. El problema no es la aversión al riesgo, es la aversión a lo que no se entiende”.
En este contexto, ahora se propone la Cuenta Financia Europa, aunque considera que su diseño todavía presenta aspectos mejorables. El nuevo vehículo permite cambiar de ETF, fondo o acción sin tributar en cada operación, corrigiendo, a su juicio, una desigualdad histórica entre fondos y otros instrumentos de inversión.
No obstante, Orille cuestiona algunas de sus condiciones: el requisito de invertir un 70% en activos europeos, el límite de 150.000 euros, las comisiones todavía por definir y la exclusión de productos de renta fija y monetarios, que podrían servir de transición para los ahorradores más conservadores.
Su reflexión va más allá del instrumento concreto: ¿Movilizar el ahorro o fidelizar al cliente? Para la experta, no basta con crear nuevos vehículos fiscales si los productos siguen siendo difíciles de comprender o poco atractivos para el ciudadano.
La necesidad de transformar el ahorro en inversión es también el eje de la reflexión de Rafael Pampillón, experto en Economía Aplicada del IEB. El economista recuerda que millones de españoles mantienen buena parte de su patrimonio en depósitos y productos de bajo riesgo, una decisión comprensible cuando se necesita liquidez y seguridad, pero que obliga a preguntarse qué hacer con el dinero que no se necesitará a corto plazo.
“Europa no tiene un problema de falta de ahorro, sino de canalización de ese ahorro”, apunta. Los hogares europeos mantienen aproximadamente un tercio de sus activos financieros en depósitos, frente a alrededor del 12% en Estados Unidos. Una diferencia que refleja las dificultades para trasladar el ahorro hacia los mercados de capitales y financiar el crecimiento empresarial.
La experiencia de países como Dinamarca, Países Bajos o Suecia demuestra, según Pampillón, que una cultura inversora no se improvisa: Se construye durante décadas, facilitando el ahorro a largo plazo, desarrollando sistemas de pensiones de capitalización y haciendo que la inversión forme parte de la planificación financiera habitual de las familias. También reclama productos comprensibles, comisiones claras y una mayor implicación de las entidades financieras en el asesoramiento.
Ahorrar es el primer paso. Aprender a invertir de forma responsable es lo siguiente. En un contexto de incertidumbre, construir tranquilidad financiera no consiste en asumir más riesgos, sino en saber qué hacer con cada parte del dinero, cuándo se puede necesitar y qué futuro se quiere financiar. @mundiario