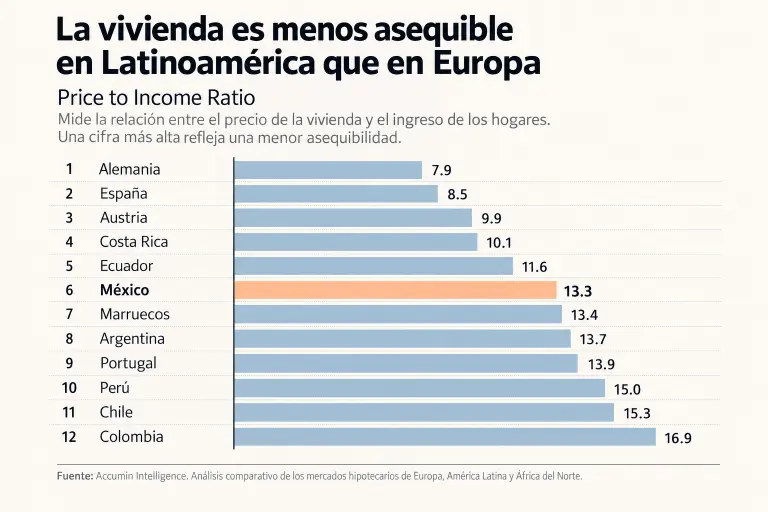
El precio de la vivienda en México equivale a 13.3 veces el ingreso de los hogares, una relación superior a la registrada en Alemania y España, donde el indicador se ubica en 7.9 y 8.5 veces, respectivamente, de acuerdo con un análisis de Accumin Intelligence.
El indicador Price to Income Ratio establece una relación entre el precio de la vivienda y el ingreso de los hogares. En el caso de México, el resultado de 13.3 supera el registrado en Alemania y España, según el análisis comparativo de mercados hipotecarios de Europa, América Latina y África del Norte.
Te puede interesar

EconoHábitat
Hacer visibles a los invisibles, el reto de la banca para expandir el crédito hipotecario
Accumin Intelligence señaló que la expansión del crédito hipotecario depende de factores que van más allá del nivel de las tasas de interés, entre ellos la estabilidad económica, la profundidad del sistema financiero y la capacidad de pago de las familias.
México mantiene baja penetración del crédito hipotecario
En México, el crédito hipotecario representa entre 9.5 y 10.5% del Producto Interno Bruto (PIB), una proporción inferior a la registrada en Alemania, Portugal, Austria y España, donde el financiamiento hipotecario equivale a entre 30 y 42% del PIB.
En América Latina, Chile presenta una mayor profundidad del crédito hipotecario, con una participación cercana a 27.4% del PIB. Argentina se ubica en el extremo contrario, con apenas 0.4% del PIB en financiamiento hipotecario.
México cuenta con un sistema hipotecario predominantemente de tasa fija, con participación de la banca comercial y de organismos públicos como Infonavit y Fovissste. Sin embargo, el crédito hipotecario mantiene una proporción menor respecto del PIB frente a mercados desarrollados.
La vivienda, lejos del ingreso de los hogares
La relación entre el precio de la vivienda y el ingreso también muestra diferencias importantes entre los países analizados. México registra un Price to Income Ratio de 13.3, por encima de Costa Rica, con 10.1, y Ecuador, con 11.6.
El indicador mexicano se encuentra por debajo de Argentina, Perú, Chile y Colombia, cuyos registros son de 13.7, 15, 15.3 y 16.9, respectivamente. En contraste, Alemania y España presentan relaciones de 7.9 y 8.5.
Accumin Intelligence señaló que la asequibilidad de la vivienda continúa como un desafío en buena parte de América Latina. Además del acceso al financiamiento, el organismo identificó como factores relevantes el crecimiento de los ingresos, la oferta de vivienda y la inclusión financiera.
 Enlace imagen
Especial.
“Los resultados muestran que un mercado hipotecario exitoso requiere mucho más que tasas competitivas. La estabilidad macroeconómica, la confianza de los inversionistas, la disponibilidad de financiamiento de largo plazo y la capacidad adquisitiva de los hogares” son algunos de los elementos que inciden en el desarrollo del mercado, señaló Justino Moreno, Head de Accumin Intelligence.
Moreno también destacó la importancia de contar con reglas claras para el otorgamiento de crédito y con instituciones financieras capaces de fondear préstamos de largo plazo.
Accumin Intelligence consideró que México mantiene potencial para ampliar su mercado hipotecario si fortalece las condiciones económicas, financieras y legales que facilitan el acceso sostenible a la vivienda.
Te puede interesar

EconoHábitat
América Latina necesita 1.4 billones de dólares para atender sus necesidades de vivienda
EconoHábitat
México explora las cooperativas de vivienda ante la crisis habitacional
 Mas noticias en Negocios
Luego de que Sheinbaum confirmó la eliminación del efectivo en servicios como casetas y gasolineras, l...
El Gobierno federal publicó la Ley de Economía Digital para Pagos Digitales, entrando en vigor el 5 nov. 2026. Restringe efectivo en servicios públicos mediante herramientas como CURP Digital, QR y tarjetas bancarias bajo supervisión de SHCP y Banxico.
Choferes de Uber y DiDi deberán trabajar más de 95 horas al mes y alcanzar ingresos brutos cercanos a ...
Para acceder al IMSS en noviembre de 2026, choferes de Uber y DiDi deben generar un ingreso bruto cercano a $19 mil pesos. Esto implica trabajar más de 95 horas mensuales para compensar el 48% deducido por gastos operativos.