Apple es una de las empresas más valiosas del mundo. También es la única, entre las principales compañías del sector, cuyo futuro no depende totalmente del auge de la Inteligencia Artificial.
Ese estatus de refugio seguro ha favorecido a las acciones del gigante de los teléfonos inteligentes en un momento en que otras empresas tecnológicas ven reveses. Al cierre del lunes pasado, las acciones de Apple habían subido 1.4% en el último mes. Alphabet (empresa matriz de Google), Meta Platforms y Nvidia habían registrado caídas de dos dígitos en ese periodo.
La interrogante para los inversionistas es si la prima de seguridad de Apple lo vale. Al cierre del lunes, sus acciones cotizaban a unas 35 veces las ganancias previstas, cerca de su nivel más alto en 18 años. Esto hace que Apple diste mucho de ser una ganga.
Hay por lo menos unas cuantas razones de peso para favorecer a Apple en un mercado que, por lo demás, se muestra inestable.
La principal es que el negocio de teléfonos inteligentes de la compañía ha sido sorprendentemente resiliente durante un periodo anémico para el mercado. El número de teléfonos inteligentes vendidos a nivel mundial en el tercer trimestre cayó 22% respecto al año anterior, reporta International Data Corp., pero las ventas de unidades de iPhone sólo disminuyeron 4%.
Y Apple ha sido hábil, al menos hasta ahora, para sacar ganancias incluso cuando vende menos dispositivos. Este verano, la empresa aumentó los precios de sus teléfonos inteligentes y computadoras Mac hasta un 33%. El lunes, la compañía informó que los ingresos por productos en el último trimestre crecieron 12.5%, alcanzando los 82.9 mil millones de dólares, superior a lo esperado por analistas.
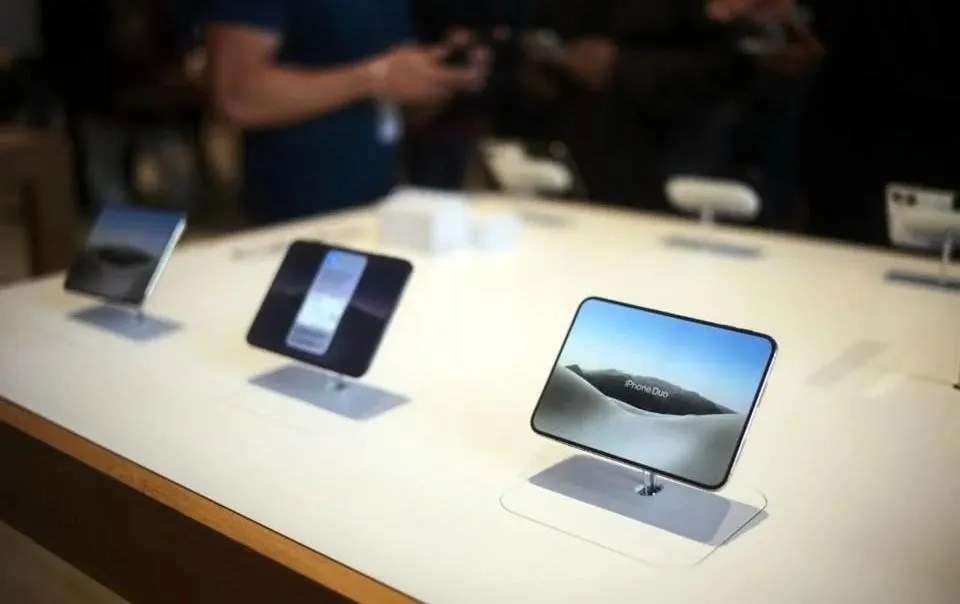
El futuro de estos productos también parece sólido. El mes pasado, Apple comenzó a vender su teléfono plegable Duo, junto con nuevas versiones Pro y Pro Max de su iPhone 18.
Indicadores recientes de la cadena de suministro apuntan a una demanda "alentadora", de acuerdo con una nota reciente de Goldman Sachs, lo que respalda el cambio a teléfonos de mayor precio.
Mientras tanto, otras empresas del sector han llevado al máximo su gasto en IA obteniendo resultados limitados a cambio, una situación que los inversionistas ya no ven con agrado. Apple tiene un sólido colchón financiero, con 56.7 mil millones de dólares en efectivo y valores negociables en su balance, y sin grandes facturas pendientes de IA.
De hecho, la empresa sólo tuvo 9 mil millones de dólares de gastos de capital en su año fiscal recién concluido, una cifra insignificante en comparación con los casi 800 mil millones de dólares que se prevé que desembolsarán en conjunto los cinco grandes hiperescaladores este año. En el trimestre finalizado en septiembre, la compañía amasó más de 30 mil millones de dólares en flujo de caja libre, cuando la mayoría de los gigantes tecnológicos gastaba más efectivo del que ingresaba.
A Apple, claramente, le va bien, pero también hay razones para preguntarse si los inversionistas la están premiando demasiado por todas sus ventajas.
Un motivo de cautela es que no está claro si la estrategia de Apple de aumentar los precios es sostenible a largo plazo. La empresa puede haber subido los precios considerablemente este año, pero queda por verse si podrá seguir haciéndolo sin alejar a sus clientes.
Muchos usuarios podrían optar por conservar sus teléfonos antiguos durante más tiempo si consideran los precios fuera de su alcance.
Mientras, los operadores de telefonía móvil están ayudando a salvar esa brecha mediante generosas ofertas de financiamiento y planes de intercambio para ayudar a que los clientes compren iPhones nuevos, pero eso podría cambiar. La edad promedio de los iPhone entregados a cambio de otros nuevos por primera vez superó los cuatro años en el segundo trimestre, reporta Assurant, una empresa aseguradora de dispositivos, contra 3.7 años en el primer trimestre.
Mientras tanto, es poco probable que disminuya a corto plazo la presión sobre los márgenes de Apple derivada del aumento en el costo de los componentes, un factor que los directivos mencionaron durante una llamada con analistas el lunes. Apple ha tenido dificultades en particular con los componentes de memoria, cuyos costos se han disparado debido a su elevada demanda para la computación con IA.
Hasta ahora, esto aún no ha afectado de forma significativa los márgenes de ganancia de Apple. El lunes, la compañía dijo que su margen bruto global era de un saludable 47.9%, debido, en parte porque recientes reembolsos de aranceles han compensado el incremento de los costos. Sin embargo, Kevan Parekh, su director financiero, prevé una reducción de este margen a entre 45% y 46% en el trimestre actual.
Apple también enfrenta otros problemas en el horizonte. Durante mucho tiempo, la empresa se ha beneficiado de elevadas comisiones por las transacciones realizadas dentro de las aplicaciones, pero cambios normativos y legales en Estados Unidos, la Unión Europea y otras regiones permiten ahora a los desarrolladores realizar más transacciones vía otros canales. Esto está limitando el crecimiento de los ingresos de la App Store y, en general, de su negocio de servicios de altos márgenes.
John Ternus, el nuevo director ejecutivo de Apple, presenta otro factor indeterminado. Durante su primera llamada sobre resultados financieros al frente de la compañía, celebrada el lunes, no ofreció una visión particularmente definida. La forma en que imprima su sello personal en la empresa podría influir considerablemente en el grado al que Apple logre mantenerse al margen del auge del gasto en IA.
Apple no es una mala opción para los inversionistas que desean mantener una posición larga en el sector tecnológico sin estar sobreexpuestos a la Inteligencia Artificial. Sin embargo, a su valuación actual, la compañía resulta una opción bastante cara.