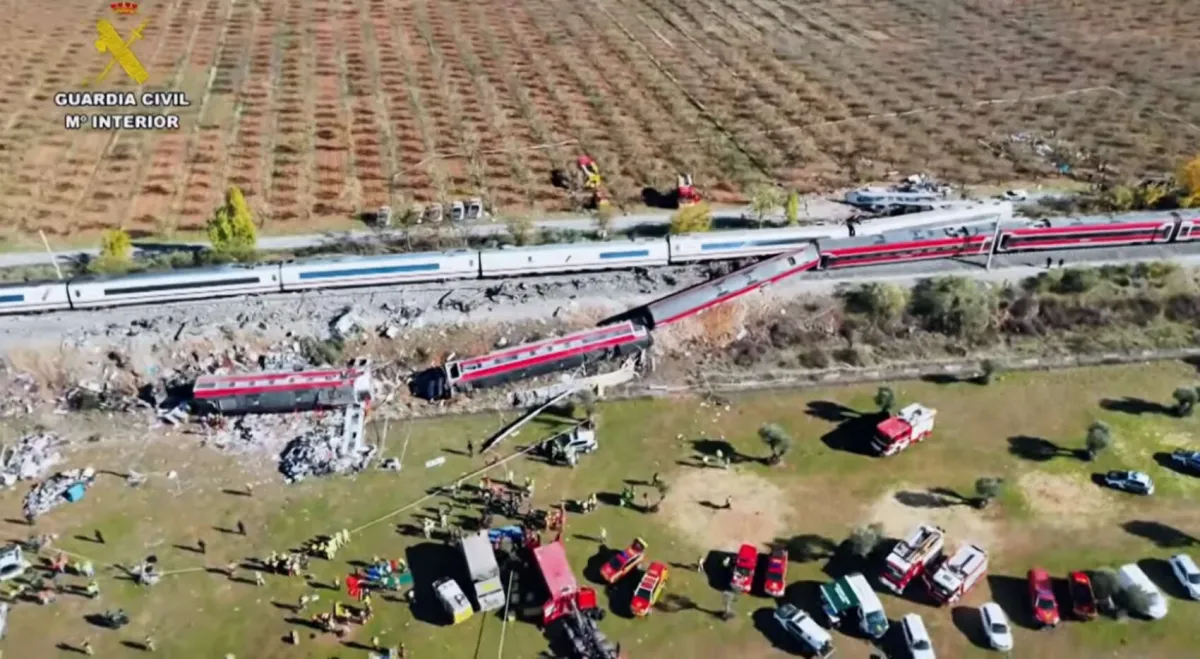
El accidente ferroviario de Urda ha puesto sobre la mesa una cuestión que trasciende la investigación técnica: ¿quién responde cuando falla una infraestructura en la que intervienen tantas compañías? La atención se ha concentrado en la caída del sistema de señalización LZB y en las decisiones adoptadas desde el centro de control de Adif, pero el caso también permite examinar un modelo ferroviario en el que la gestión pública convive con grandes proveedores tecnológicos y operadores privados.
No se trata de atribuir responsabilidades antes de que concluyan las investigaciones. Se trata de entender cómo se distribuyen los contratos, dónde se concentra el conocimiento técnico y qué mecanismos existen para garantizar que cada pieza del sistema funcione correctamente.
La línea Madrid-Sevilla utiliza el sistema LZB, una tecnología de protección ferroviaria de origen alemán que transmite información entre los trenes y la infraestructura mediante un cable instalado a lo largo de las vías. Su función consiste en controlar velocidades, distancias y condiciones de circulación, además de permitir la intervención automática sobre el frenado.
El problema es que la modernización tecnológica no se produce de un día para otro. Adif adjudicó a Thales en 2021 un contrato superior a los 93,8 millones de euros para implantar el sistema ERTMS, que sustituirá al LZB y permitirá una mayor interoperabilidad con las redes europeas. Su activación está prevista para 2027.
Esta transición revela una contradicción económica importante: España invierte en infraestructuras de nueva generación mientras determinadas líneas siguen dependiendo de tecnologías anteriores durante años. La cuestión no es únicamente cuánto cuesta renovar los sistemas, sino cómo se garantiza su fiabilidad durante el periodo de convivencia entre ambas soluciones.
Además, el ministro Óscar Puente señaló que el LZB había registrado 170 incidencias durante el año, una frecuencia que situó dentro de los parámetros habituales europeos. Sin embargo, desde una perspectiva económica y de gestión del riesgo, la normalidad estadística no debería sustituir al análisis de cada incidencia, especialmente cuando afecta a sistemas críticos.
Thales, Hitachi y Adif: quién controla realmente la tecnología
El reparto empresarial ayuda a comprender la dimensión del problema. Thales mantuvo durante años el sistema de señalización de la línea, con un contrato de mantenimiento renovado en 2011 por algo más de 28 millones de euros.
En mayo de 2024, Hitachi Rail adquirió el negocio ferroviario de Thales, una operación valorada en 1.660 millones de euros. Desde entonces, la actividad pasó a integrarse en Hitachi Rail GTS Spain, que asumió funciones relacionadas con el mantenimiento del LZB y la implantación del ERTMS.


Ese mismo año, Adif adjudicó a una unión temporal de empresas formada por GTS Transportation Spain y SISTEM un contrato de 87,31 millones de euros para trabajos de señalización en el corredor sur.
Aquí aparece uno de los grandes interrogantes del modelo: cuando una administración pública externaliza servicios tecnológicos esenciales, necesita conservar capacidad propia para supervisar, auditar y comprender lo que sucede dentro de esos sistemas.
La especialización privada puede aportar conocimiento, innovación y eficiencia. Sin embargo, también exige contratos transparentes, controles independientes y protocolos que permitan acceder rápidamente a los registros técnicos cuando ocurre una incidencia. De lo contrario, la dependencia de proveedores externos puede complicar la reconstrucción de los hechos y la delimitación de responsabilidades.
La liberalización ferroviaria y el desafío de repartir responsabilidades
El accidente también pone bajo observación el modelo de competencia que se ha desarrollado desde la liberalización del transporte ferroviario. Renfe mantiene una posición dominante, mientras Iryo, participada mayoritariamente por el grupo italiano Ferrovie dello Stato, ha ganado presencia en el mercado desde 2022.
Iryo opera trenes ETR 1000 fabricados por Hitachi y Bombardier, mientras que Siemens construyó los Velaro E de la serie 103 utilizados por Renfe. Son compañías que representan distintos eslabones de una industria donde la fabricación, el mantenimiento, la infraestructura y la explotación comercial están cada vez más interconectados.
Esta estructura permite introducir competencia, ampliar servicios y diversificar la oferta. Pero también obliga a responder una pregunta fundamental: ¿cómo se coordinan los distintos actores cuando una incidencia afecta simultáneamente a la infraestructura y a varias operadoras?
Adif administra las vías y los sistemas de seguridad, mientras Renfe e Iryo explotan los servicios y pagan cánones por utilizar la red. Las empresas tecnológicas, por su parte, intervienen en el mantenimiento y desarrollo de los equipos.
La investigación deberá esclarecer por qué, tras la caída del LZB, un operador de Adif autorizó al AVE a recuperar la velocidad normal mientras el tren de Iryo permanecía detenido más adelante. Según el ministro, esa decisión contravenía los protocolos de seguridad.
La cuestión económica de fondo es que una infraestructura ferroviaria no puede evaluarse exclusivamente por su rentabilidad, el número de viajeros o la reducción de los tiempos de viaje. También debe medirse por la calidad del mantenimiento, la inversión preventiva y la capacidad de respuesta ante situaciones extraordinarias.
La competencia puede mejorar los servicios, pero la seguridad exige una responsabilidad claramente delimitada y una supervisión pública efectiva. El verdadero desafío consiste en evitar que la fragmentación empresarial termine convirtiéndose en una fragmentación de responsabilidades. @mundiario